Domain astrogenital.de kaufen?
Wir ziehen mit dem Projekt
astrogenital.de um.
Sind Sie am Kauf der Domain
astrogenital.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain astrogenital.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **


Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Intimate Labors, FachbücherWas haben Pflegekräfte, Callcenter-Mitarbeiter, Prostituierte, Samenspender, Nagelpfleger und Reinigungskräfte gemeinsam? Weltweit verdienen sie ihren Lebensunterhalt durch Berührung, Nähe und persönliche Pflege. Ihre Arbeit, sowohl bezahlt als auch unbezahlt, sichert die alltäglichen Tätigkeiten, die wir zum Überleben benötigen. Dieses Buch wirft einen genauen Blick auf Pflegearbeit, Hausarbeit und Sexarbeit im Alltag und beleuchtet den Schnittpunkt, an dem Geld und Intimität aufeinandertreffen. Intime Arbeit wird als umfassende Kategorie zur Untersuchung von Geschlecht, Rasse, Klasse und anderen Machtverhältnissen im Kontext globaler wirtschaftlicher Transformationen präsentiert. Indem die Geschichte der intimen Arbeit im Licht des Aufstiegs und der Rückentwicklung des Wohlfahrtsstaates, der Teilnahme von Frauen am Arbeitsmarkt, der Familienbildung, der Expansion der Sexarbeit in neue Branchen und der Entwicklung von Institutionen für abhängige Menschen dokumentiert wird, fördert dieser umfassende Leser die Debatten über das Verhältnis zwischen Pflege und Wirtschaft.28,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empowerment und PowersharingEmpowerment und Powersharing , Empowerment und Powersharing sind zentrale Konzepte und theoretische Bezugspunkte in der Auseinandersetzung um Diversität in der Sozialen Arbeit. Die Suche nach Selbstermächtigung, Heilung und Repräsentation auf der einen Seite und Wegen der kritischen Reflexion über Privilegien und Entwicklung von Maßnahmen der Neuverteilung von Macht und Ressourcenzugängen auf der anderen Seite sind unerlässlich für eine gesellschaftliche Transformation. In der 2., überarbeiteten Auflage werden Beiträge versammelt, die sich in intersektionaler Perspektive mit Konzeptionalisierungen, theoretischen Verortungen, Positionierungen und Praxen des Empowerments und Powersharings in und außerhalb der Sozialen Arbeit beschäftigen. , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 2. Auflage, Erscheinungsjahr: 20230621, Produktform: Kartoniert, Titel der Reihe: Diversität in der Sozialen Arbeit##, Redaktion: Chehata, Yasmine~Jagusch, Birgit, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 457, Keyword: Antiziganismus; Intersektionalität; Jugendarbeit; Klassismus; LGBTIQ; Medienpädagogik; Männlichkeit; Privilegien; Pädagog_innen of Color; Pädagogen of Color; Rassismus; Safe Space; Schwarze Communities; Selbstermächtigung; Teilhabe; neue deutsche organisationen, Fachschema: Diskriminierung~Prekariat~Armut~Sozialeinrichtung, Fachkategorie: Soziale Diskriminierung und soziale Gleichbehandlung~Soziale Integration & Assimilation~Armut und Arbeitslosigkeit~Sozialwesen und soziale Dienste, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Mobbing, Schikane & Belästigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag, Länge: 230, Breite: 150, Höhe: 27, Gewicht: 742, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2207900, Vorgänger EAN: 9783779962175, eBook EAN: 9783779971337, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224750725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Empowerment in Health and Wellness - Jackie Arnold,Gavin Andrews,Victoria Hamilton,Amanda White,Enrico Illuminati, Audio, 9781784525743Empowerment In Health And Wellness Von Jackie Arnold,gavin Andrews,victoria Hamilton,amanda White,enrico Illuminati, Panoma Press, 978-1-78452-574-3, Sprecher: Jackie Arnold, Sprache: Englisch12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intimate Labors, FachbücherWas haben Pflegekräfte, Callcenter-Mitarbeiter, Prostituierte, Samenspender, Nagelpfleger und Reinigungskräfte gemeinsam? Weltweit verdienen sie ihren Lebensunterhalt durch Berührung, Nähe und persönliche Pflege. Ihre Arbeit, sowohl bezahlt als auch unbezahlt, sichert die alltäglichen Tätigkeiten, die wir zum Überleben benötigen. Dieses Buch wirft einen genauen Blick auf Pflegearbeit, Hausarbeit und Sexarbeit im Alltag und beleuchtet den Schnittpunkt, an dem Geld und Intimität aufeinandertreffen. Intime Arbeit wird als umfassende Kategorie zur Untersuchung von Geschlecht, Rasse, Klasse und anderen Machtverhältnissen im Kontext globaler wirtschaftlicher Transformationen präsentiert. Indem die Geschichte der intimen Arbeit im Licht des Aufstiegs und der Rückentwicklung des Wohlfahrtsstaates, der Teilnahme von Frauen am Arbeitsmarkt, der Familienbildung, der Expansion der Sexarbeit in neue Branchen und der Entwicklung von Institutionen für abhängige Menschen dokumentiert wird, fördert dieser umfassende Leser die Debatten über das Verhältnis zwischen Pflege und Wirtschaft.28,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empowerment und PowersharingEmpowerment und Powersharing , Empowerment und Powersharing sind zentrale Konzepte und theoretische Bezugspunkte in der Auseinandersetzung um Diversität in der Sozialen Arbeit. Die Suche nach Selbstermächtigung, Heilung und Repräsentation auf der einen Seite und Wegen der kritischen Reflexion über Privilegien und Entwicklung von Maßnahmen der Neuverteilung von Macht und Ressourcenzugängen auf der anderen Seite sind unerlässlich für eine gesellschaftliche Transformation. In der 2., überarbeiteten Auflage werden Beiträge versammelt, die sich in intersektionaler Perspektive mit Konzeptionalisierungen, theoretischen Verortungen, Positionierungen und Praxen des Empowerments und Powersharings in und außerhalb der Sozialen Arbeit beschäftigen. , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 2. Auflage, Erscheinungsjahr: 20230621, Produktform: Kartoniert, Titel der Reihe: Diversität in der Sozialen Arbeit##, Redaktion: Chehata, Yasmine~Jagusch, Birgit, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 457, Keyword: Antiziganismus; Intersektionalität; Jugendarbeit; Klassismus; LGBTIQ; Medienpädagogik; Männlichkeit; Privilegien; Pädagog_innen of Color; Pädagogen of Color; Rassismus; Safe Space; Schwarze Communities; Selbstermächtigung; Teilhabe; neue deutsche organisationen, Fachschema: Diskriminierung~Prekariat~Armut~Sozialeinrichtung, Fachkategorie: Soziale Diskriminierung und soziale Gleichbehandlung~Soziale Integration & Assimilation~Armut und Arbeitslosigkeit~Sozialwesen und soziale Dienste, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Mobbing, Schikane & Belästigung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag, Länge: 230, Breite: 150, Höhe: 27, Gewicht: 742, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2207900, Vorgänger EAN: 9783779962175, eBook EAN: 9783779971337, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224750725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
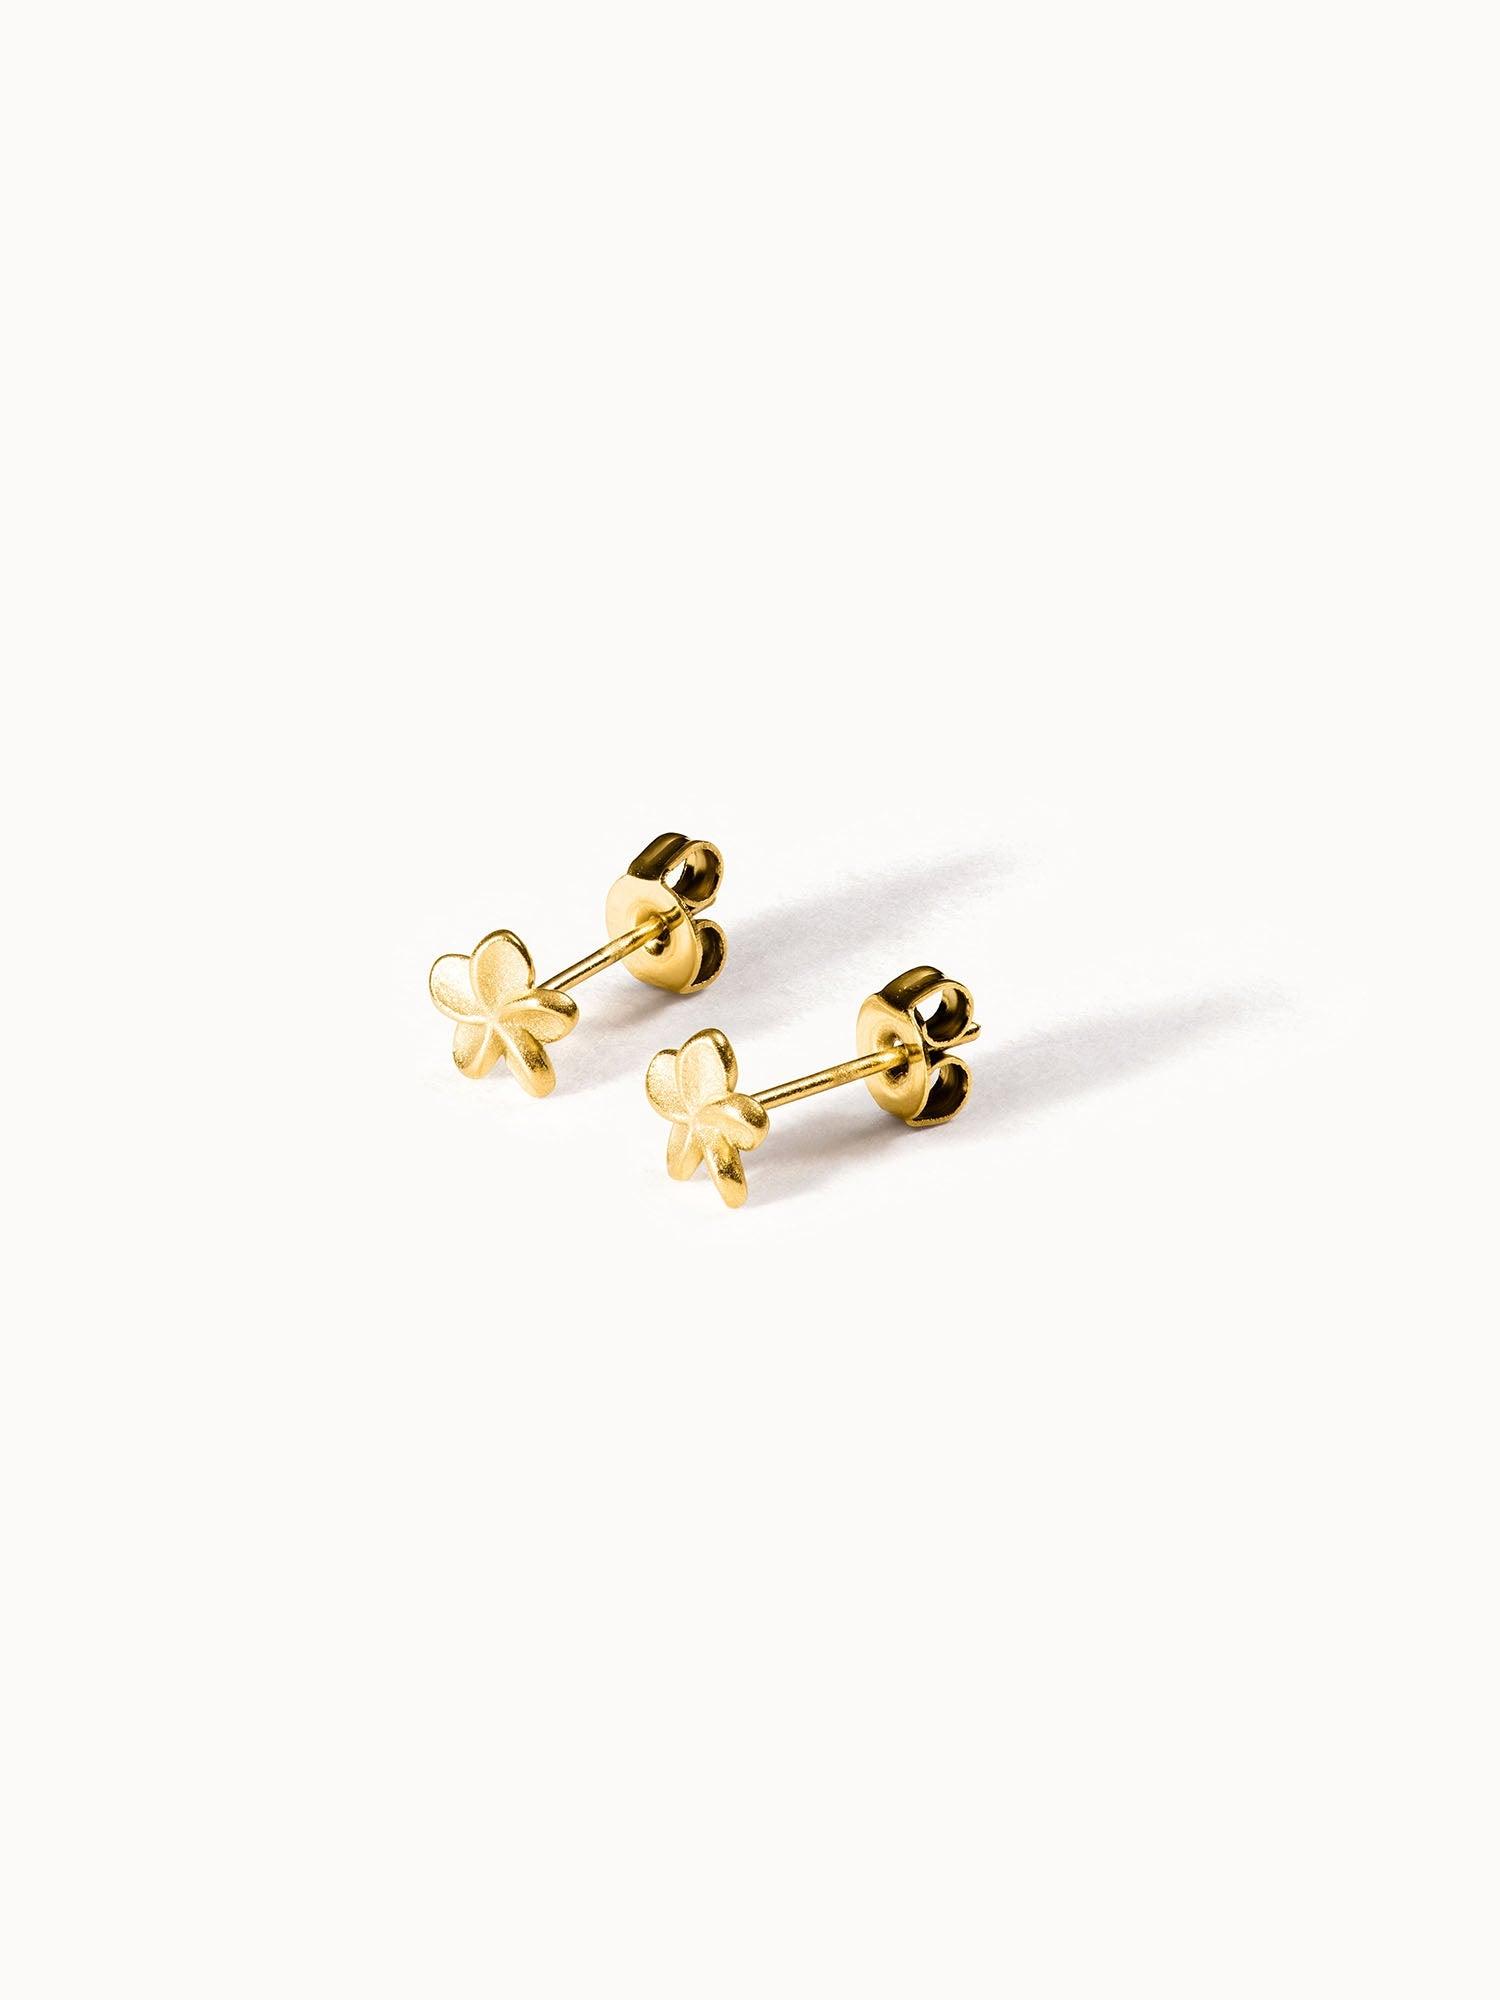
PURELEI Empowerment OhrringeElegante, matte Ohrstecker in Blütenform. Diese zeitlosen Schmuckstücke überzeugen mit ihrem schlichten, aber raffinierten Design. Die zarten Blütenblätter verleihen den Ohrsteckern einen femininen und natürlichen Look. Ein Must-have für Liebhaberinnen von filigranem Schmuck! Passend zum Mahina Club EmpowHER Set von März 2025. Die Plumeria steht für Schönheit, Wachstum und Neuanfänge. Häufig in hawaiianischen Lei verwendet, verkörpert diese Blume Widerstandsfähigkeit, den beständigen Geist der Liebe und spiegelt subtil weibliche Stärke und Empowerment wider. Material Gold: Edelstahl 14K vergoldet (matt) Silber: Edelstahl (matt) Roségold: Edelstahl 18K rosévergoldet (matt) Größe: 6,3 x 6 mm Gewicht: 0,57 g (Paar)29,90 €*Versand: 2,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.